Domain geile-mucke.de kaufen?
Wir ziehen mit dem Projekt
geile-mucke.de um.
Sind Sie am Kauf der Domain
geile-mucke.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geile-mucke.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **

Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
Meier, Christiane: Instrumente, Noten, GesangInstrumente, Noten, Gesang , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Musikunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20230102, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: E-Bundle, Titel der Reihe: Grundwissen Mathematik##, Autoren: Meier, Christiane, Seitenzahl/Blattzahl: 80, Keyword: 2. bis 4. Klasse; Grundschule; Musik; Themenübergreifend, Fachschema: Musikunterricht / Lehrermaterial, Themenvorschläge, Bildungsmedien Fächer: Musik, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: GRS, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 293, Breite: 206, Höhe: 13, Gewicht: 500, Produktform: Blätter, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064958001 9783403208969-2 B0000064958002 9783403208969-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 283725923,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Persen Verlag Instrumente, Noten, GesangSie suchen motivierendes Material und elementare Inhalte für Ihren Musikunterricht? Dann ist dieses E-Book genau richtig für Sie, denn es enthält das wichtigste Basiswissen im Fach Musik für die 2. bis 4. Klasse. Mithilfe abwechslungsreicher und motivierender Materialien und Aufgaben – wie z.B. der Sprechschule, dem Notennamen-Rap und Tonversuchen und Rätseln – vermittelt dieses E-Book anschaulich und fundiert das Grundwissen über Instrumente, Noten und Gesang. Dadurch erarbeiten sich die Kinder die Inhalte praxisnah, ohne dabei das theoretische Wissen zu vernachlässigen. Lexikon und Lösungen zur Selbstkontrolle stellen sicher, dass Ihre Schüler und Schülerinnen die wichtigsten Inhalte und Fachbegriffe verinnerlichen. Durch die drei Niveaustufen bietet das Werk eine qualitative Differenzierung und eignet sich so ausgezeichnet zum Einsatz in heterogenen Klassen. Die Materialien werden in einem besonders kopierfreundlichen Format zur Verfügung gestellt, um Ihnen einen sofortigen Einsatz zu ermöglichen!19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **

Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
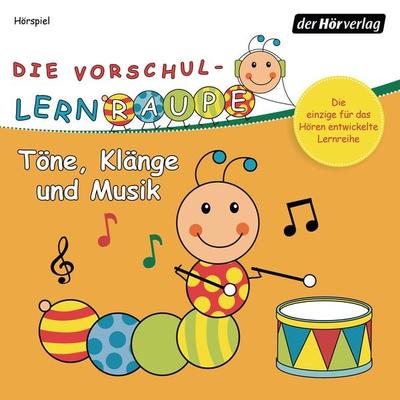
Die Vorschul-Lernraupe: Töne, Klänge und Musik,1 Audio-ChipDer Fünfjährige Finn Und Die Wissbegierige Lernraupe Lilo Wollen Musik Machen Und Herausfinden, Was Alles Geräusche Macht. Dazu Besuchen Sie Paula, Die Einen Musikinstrumente-laden Hat Und In Einer Band Singt. Zusammen Mit Ihr Entdecken Sie Und Die...13,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Vorschul-Lernraupe: Töne, Klänge und Musik - Stefanie Theil,Swantje Zorn, Audio, 9783844526462Die Vorschul-lernraupe: Töne, Klänge Und Musik Von Stefanie Theil,swantje Zorn, Der Hörverlag, 978-3-8445-2646-2, Sprecher: Johanna Zehendner,rainer Bielfeldt,dagmar Kötting,jonna Kauffmann,nils Weyland, Sprache: Deutsch5,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meier, Christiane: Instrumente, Noten, GesangInstrumente, Noten, Gesang , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Musikunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20230102, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: E-Bundle, Titel der Reihe: Grundwissen Mathematik##, Autoren: Meier, Christiane, Seitenzahl/Blattzahl: 80, Keyword: 2. bis 4. Klasse; Grundschule; Musik; Themenübergreifend, Fachschema: Musikunterricht / Lehrermaterial, Themenvorschläge, Bildungsmedien Fächer: Musik, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: GRS, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 293, Breite: 206, Höhe: 13, Gewicht: 500, Produktform: Blätter, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064958001 9783403208969-2 B0000064958002 9783403208969-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 283725923,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
Persen Verlag Instrumente, Noten, GesangSie suchen motivierendes Material und elementare Inhalte für Ihren Musikunterricht? Dann ist dieses E-Book genau richtig für Sie, denn es enthält das wichtigste Basiswissen im Fach Musik für die 2. bis 4. Klasse. Mithilfe abwechslungsreicher und motivierender Materialien und Aufgaben – wie z.B. der Sprechschule, dem Notennamen-Rap und Tonversuchen und Rätseln – vermittelt dieses E-Book anschaulich und fundiert das Grundwissen über Instrumente, Noten und Gesang. Dadurch erarbeiten sich die Kinder die Inhalte praxisnah, ohne dabei das theoretische Wissen zu vernachlässigen. Lexikon und Lösungen zur Selbstkontrolle stellen sicher, dass Ihre Schüler und Schülerinnen die wichtigsten Inhalte und Fachbegriffe verinnerlichen. Durch die drei Niveaustufen bietet das Werk eine qualitative Differenzierung und eignet sich so ausgezeichnet zum Einsatz in heterogenen Klassen. Die Materialien werden in einem besonders kopierfreundlichen Format zur Verfügung gestellt, um Ihnen einen sofortigen Einsatz zu ermöglichen!19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eichhorn - Musik Xylophon 8 TöneMit dem Xylophon von Eichhorn hält Musik spielerisch Einzug ins Kinderzimmer. Das fröhlich gestaltete Instrument in Tierform ermöglicht Kindern ab 2 Jahren erste Erfahrungen mit Klängen und Rhythmen. Acht farbige Klangplatten laden zum Ausprobieren eigener Melodien ein, während Klöppel und Liederbuch mit fünf einfachen Kinderliedern den Einstieg ins Musizieren erleichtern. Dabei werden Kreativität, Gehör und Koordination gefördert. • Musik Xylophon – Das fröhlich gestaltete Xylophon in Tierform lädt Kinder ab 2 Jahren ein, erste Klänge zu entdecken und spielerisch Musik zu machen. • Bunte Klangvielfalt – Mit 8 unterschiedlich farbigen Klangplatten können Kinder ihre eigenen Melodien ausprobieren und dabei spielerisch ein Gefühl für Töne und Rhythmus entwickeln. • Inklusive Zubehör – Zum Set gehören ein Klöppel sowie ein Liederbuch mit 5 einfachen Kinderliedern zum Mitspielen. • Fördert Kreativität & Gehör – Beim Spielen trainieren Kinder ihre musikalische Wahrnehmung, Koordination und Ausdrucksfähigkeit. • Eichhorn – Holzspielzeug mit Tradition. Seit Generationen steht Eichhorn für Qualität, pädagogischen Mehrwert und nachhaltiges Spielen mit Holz.14,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
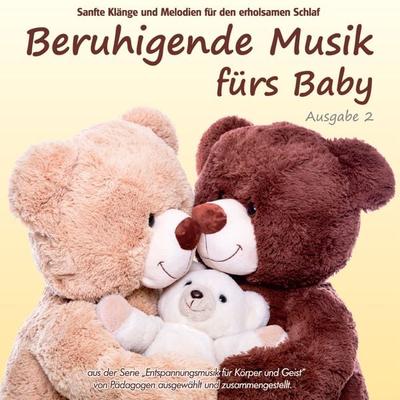
Beruhigende Musik fürs Baby 2 - Sanfte Klänge und Melodien für den erholsamen Schlaf: von Pädagogen zusammengestellt, Einschlafhilfe - Electric AirBeruhigende Musik Fürs Baby 2 - Sanfte Klänge Und Melodien Für Den Erholsamen Schlaf: Von Pädagogen Zusammengestellt, Einschlafhilfe Von Electric Air Project, Musikarchiv Gemafrei, Sprecher:, Sprache: Deutsch7,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.